2026年车规级芯片供需格局演变与国产替代机遇分析
车规级芯片的供需天平,正在发生微妙倾斜
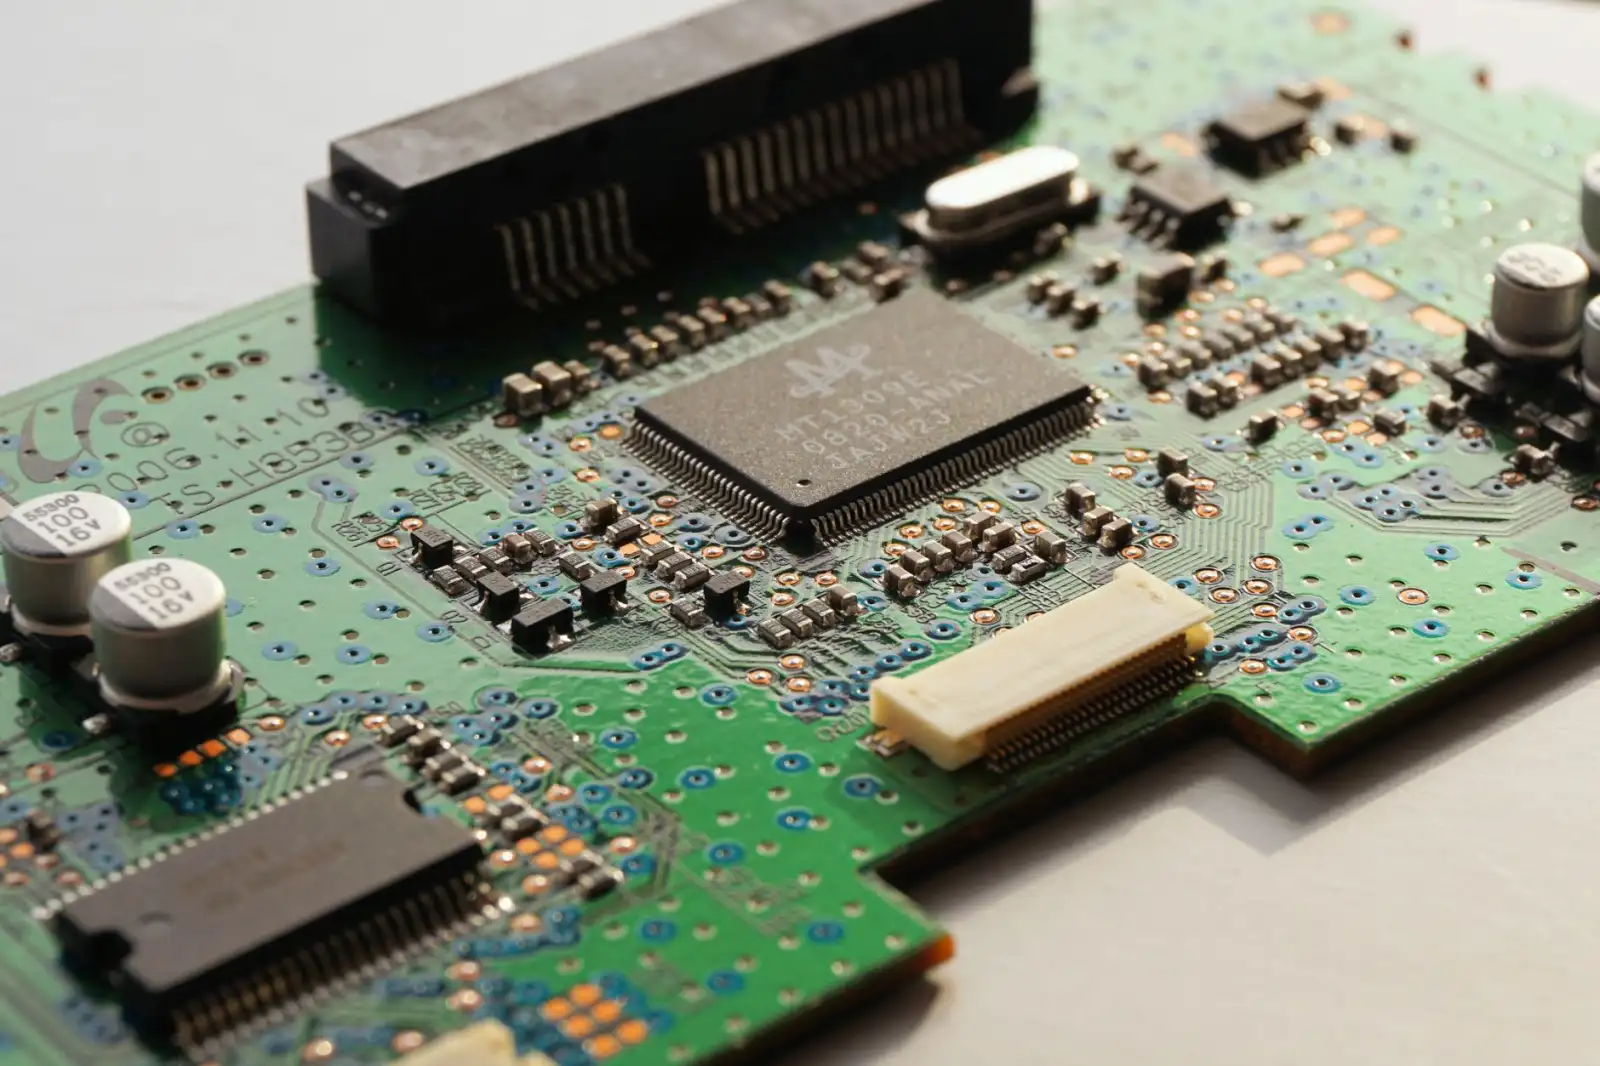
进入2026年,全球汽车产业向电动化与智能化纵深推进的速度,远超三年前的行业预测。如果我们将一辆智能电动车拆解开来,其核心价值已不再局限于机械底盘,而是由数百颗芯片、多层高密度电路板以及各类功率半导体器件共同构成的“数字神经系统”。然而,这套系统的供给链条,正经历着从“全面紧缺”到“结构性错配”的深刻转变。
过去两年,晶圆厂疯狂扩产的产能陆续释放,28nm及以上成熟制程的产能利用率普遍回落至75%-80%。但矛盾的是,面向域控制器、高算力SoC以及车规级IGBT/SiC模块的高端产能,依旧处于紧平衡状态。这种分化,让不少主机厂在电子元器件的采购策略上,从“保供”转向了“精准选型”。
供应链重构下的三大痛点与破局点
供需格局的演变,暴露出几个此前被高增长掩盖的深层问题。首先是集成电路设计环节的“长尾效应”——一颗车规MCU的验证周期长达18个月,一旦设计变更,整个BOM表的改动成本极高。其次是区域化供应链的割裂,导致部分关键物料(如高压驱动芯片)的交期依然波动在30-40周。
面对这些痛点,北京金木芯科技有限公司在服务国内Tier1厂商的过程中,总结出三条行之有效的应对路径:
- 建立“双源备份”的器件选型库,针对主控芯片和电源管理IC,优先导入可通过AEC-Q100认证的国产替代方案,降低单一地域断供风险;
- 优化电路板级的热设计与EMC冗余,在PCB布局阶段就为国产芯片的电气参数差异预留调整空间,避免因封装兼容性问题导致二次流片;
- 与上游晶圆厂锁定长单产能,针对功率半导体和模拟芯片,提前12个月签订产能保证金协议,对冲市场价格波动。
国产替代的窗口期,已从“可选项”变为“必答题”
客观来看,国产车规芯片的短板依然存在,尤其在高端MCU和车规级传感器领域,与国际大厂仍有代差。但值得注意的是,在半导体器件的分立元件、驱动芯片以及部分电源管理IC领域,国产厂商的良率和一致性已经达到装车标准。2025年下半年开始,多家本土设计公司推出的第二代车规产品,在-40℃到150℃的温度冲击测试中,表现已不输于同级进口件。
这背后是生态力量的崛起。我们观察到,国内EDA工具链、IP核以及封测厂的车规级产线认证正在加速闭环。对于系统集成商而言,现在正是小批量导入、积累可靠性数据的黄金窗口。建议研发团队在项目预研阶段,即与像金木芯这样的技术型分销商协同,通过电子元器件的样品测试、失效分析以及应用笔记共享,将国产器件的验证周期压缩30%以上。
当然,这并不意味着可以盲目激进。建议采取“农村包围城市”的策略——先在车身控制、车窗升降、水泵油泵等非安全件上批量应用国产集成电路,待数据积累充分后,再逐步向底盘域和动力域渗透。
回望2026年,车规芯片的供需博弈不再是简单的产能数字游戏,而是对供应链韧性、技术验证深度以及生态协同效率的综合考验。对于国内产业链参与者来说,北京金木芯科技认为,与其焦虑于外部环境的不确定性,不如躬身入局,在每一个电路板的走线优化、每一颗半导体器件的选型替代中,构筑属于自己的护城河。这场演变,既是挑战,更是重塑全球汽车半导体格局的历史性机遇。